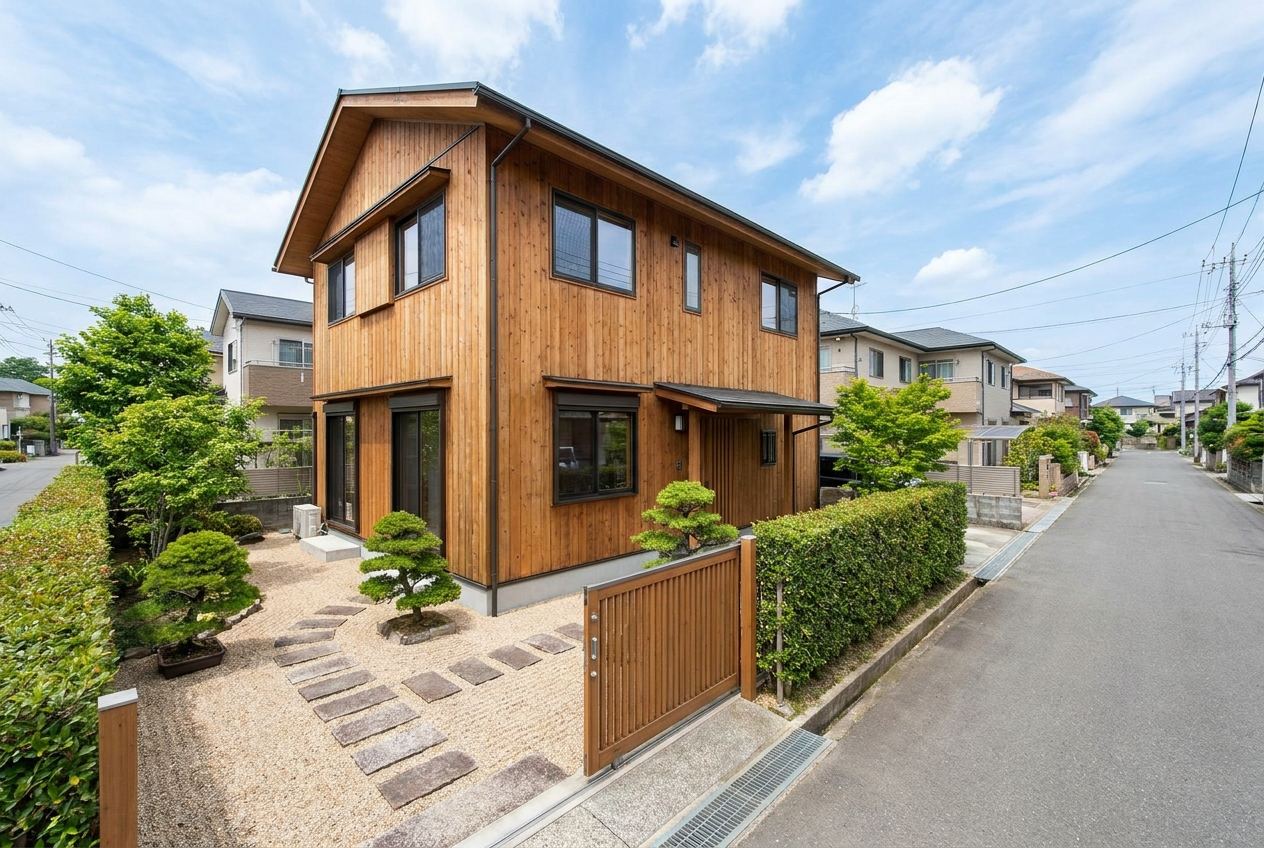
戸建住宅
土地と建物を一体で所有する住宅です。分譲用地の取得や建売住宅の建設資金として貸付が行われることがあります。
特徴:土地の価値が評価の中心になりやすい
2026年版 不動産クラウドレンディング入門
Benggo4は、不動産を担保とした「貸付型クラウドファンディング(P2Pレンディング)」について、中立的な立場で解説する教育メディアです。仕組み、メリット、そして見落とされがちなリスクまで、日本の制度に沿って丁寧にお伝えします。
当サイトは情報提供のみを目的としており、金融商品の勧誘・販売・仲介は一切行っていません。
基礎知識
クラウドレンディングとは、インターネット上のプラットフォームを通じて多くの個人から資金を集め、その資金を事業者に貸し付ける仕組みです。日本では「貸付型クラウドファンディング」や「ソーシャルレンディング」とも呼ばれています。
不動産クラウドレンディングでは、借り手が不動産会社や開発事業者であることが多く、集めた資金は用地の取得、建物の建設、リノベーションなどに使われます。貸付の多くは不動産を担保とし、契約期間中に利息が支払われ、満期に元本が返済される設計となっています。
一方で、元本や利回りが保証されるものではありません。借り手の事業が計画どおりに進まない場合、返済の遅延や元本の毀損が発生することがあります。仕組みを理解することが、リスクを正しく判断する第一歩です。
仕組み
資金の流れを5つのステップに分けて説明します。各ステップでどのような確認が行われているかを知ることで、仕組みの全体像が見えてきます。
不動産会社や開発事業者が、物件の取得や開発のために資金を必要とします。銀行融資を補う手段としてクラウドレンディングが検討されます。
第二種金融商品取引業の登録を受けた運営事業者が、借り手の財務状況、事業計画、担保となる不動産の評価などを審査します。
審査を通過した案件は、期間・予定利率・担保・リスク情報などとともにプラットフォーム上で公開され、多数の個人から少額ずつ資金が集められます。
集まった資金は匿名組合を通じて借り手に貸し付けられ、物件の取得や建設、リノベーションなどの事業に使われます。
借り手は契約に基づき利息を支払い、期間満了時に元本を返済します。返済が滞った場合は、担保不動産の売却などによる回収が試みられます。
メリットとリスク
クラウドレンディングには固有の特徴があります。メリットだけでなく、リスクを同じ重みで理解することが大切です。
不動産を直接購入する場合に比べ、比較的少額から不動産関連の貸付に関わることができる設計が一般的です。
物件の管理、入居者対応、修繕などは借り手や運営事業者が担うため、参加者が直接対応する必要はありません。
運用期間や予定利率、担保の内容などが募集時に開示されるため、条件を比較・検討しやすい特徴があります。
案件情報を読み解くことで、地域ごとの不動産市場や開発の流れについての理解が深まります。
借り手の業績悪化や倒産により、利息の支払いや元本の返済が行われない可能性があります。
原則として運用期間中の途中解約はできません。急に資金が必要になっても、満期まで引き出せないことがあります。
物件の売却や事業の進捗が遅れると、予定していた時期に返済されないことがあります。
不動産価格が下落した場合、担保を売却しても貸付金の全額を回収できないことがあります。
運営事業者の経営破綻や不適切な管理、情報開示の不足などにより、損失が生じるおそれがあります。過去には行政処分を受けた事例もあります。
利回りや元本が保証される金融商品は存在しません。「必ず儲かる」「元本保証」などの表現を用いる勧誘には十分にご注意ください。
物件の種類
さまざまな住宅や物件の種類、それぞれの特徴をわかりやすく紹介します。
土地と建物を一体で所有する住宅です。分譲用地の取得や建売住宅の建設資金として貸付が行われることがあります。
特徴:土地の価値が評価の中心になりやすい
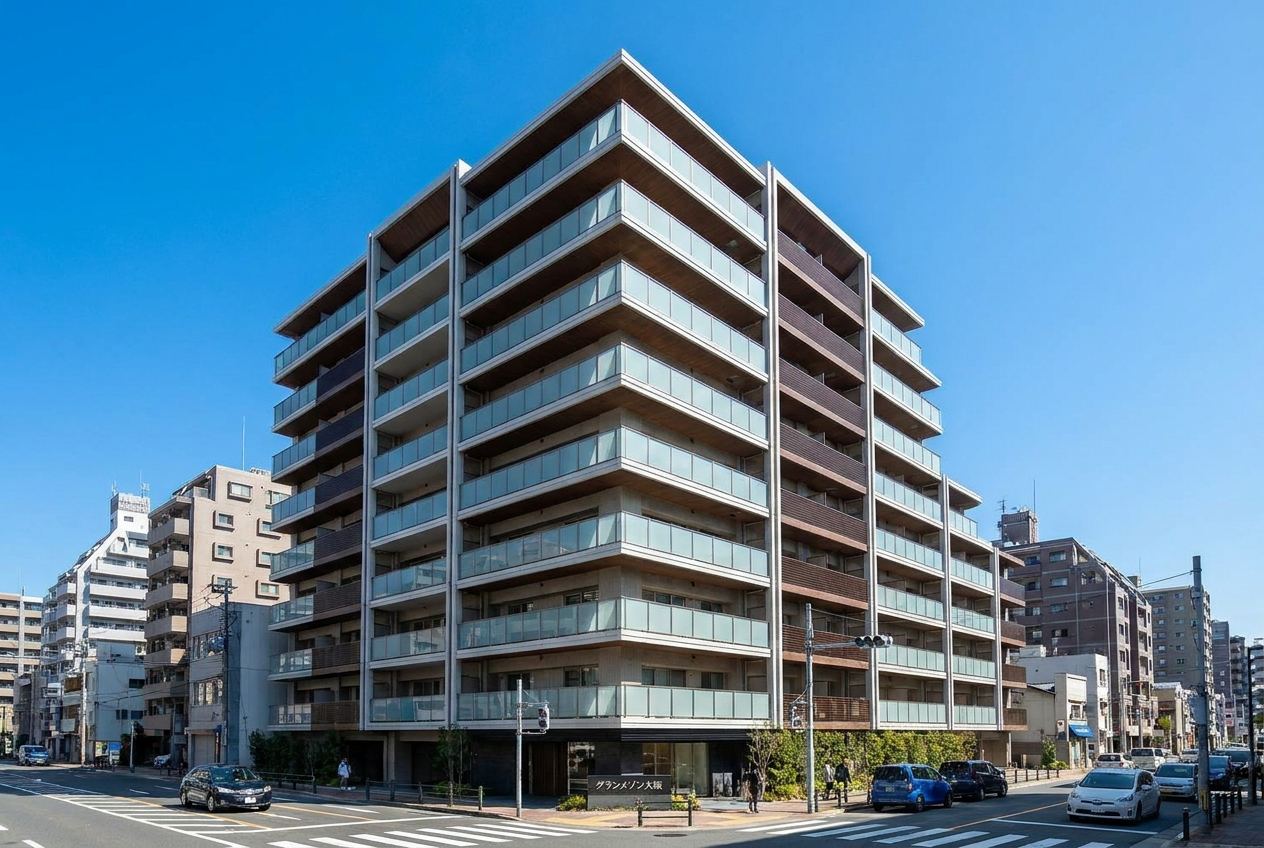
鉄筋コンクリート造の集合住宅です。用地取得、建設、一棟リノベーションなどの資金需要があります。
特徴:立地と稼働率が価値を大きく左右する
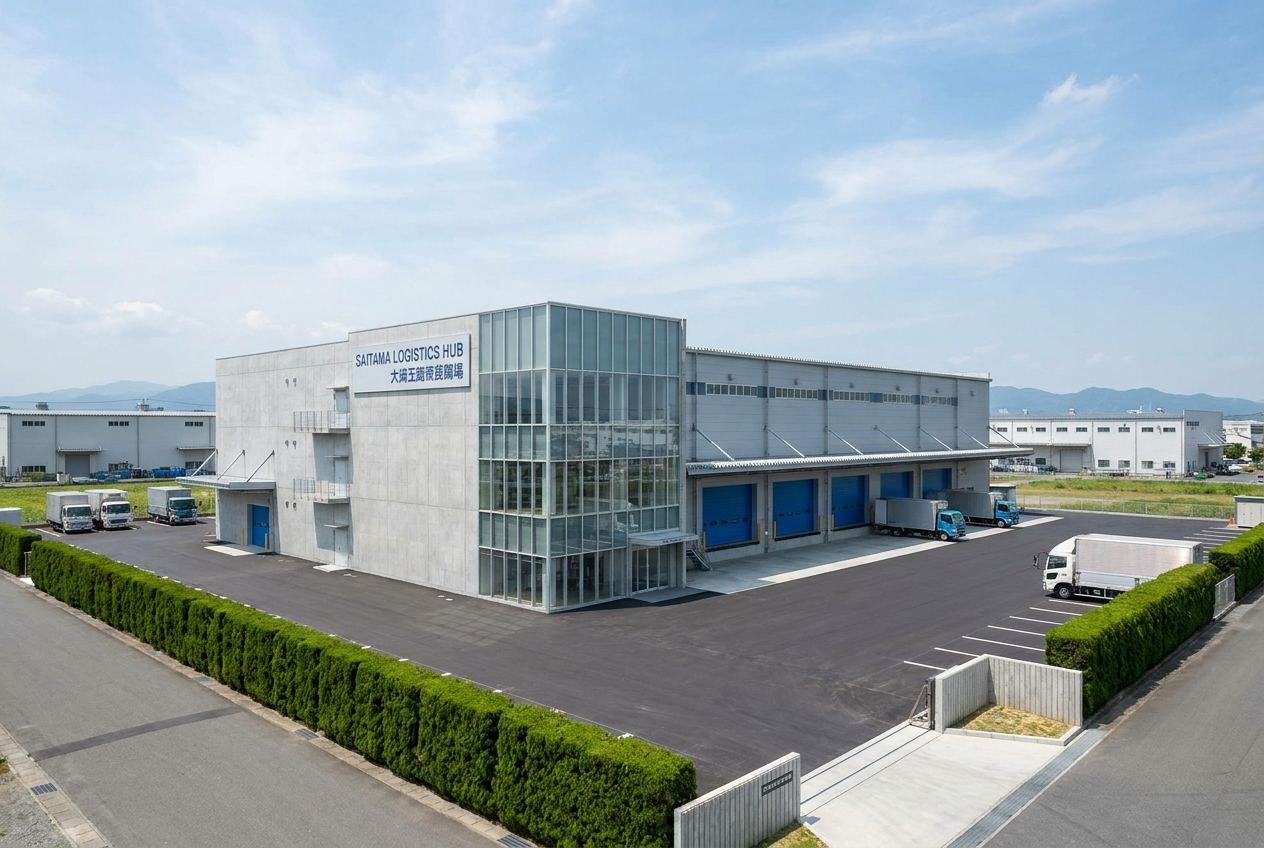
製造業や物流事業者が利用する事業用不動産です。高速道路へのアクセスなど立地条件が重視されます。
特徴:テナント企業の信用力が重要
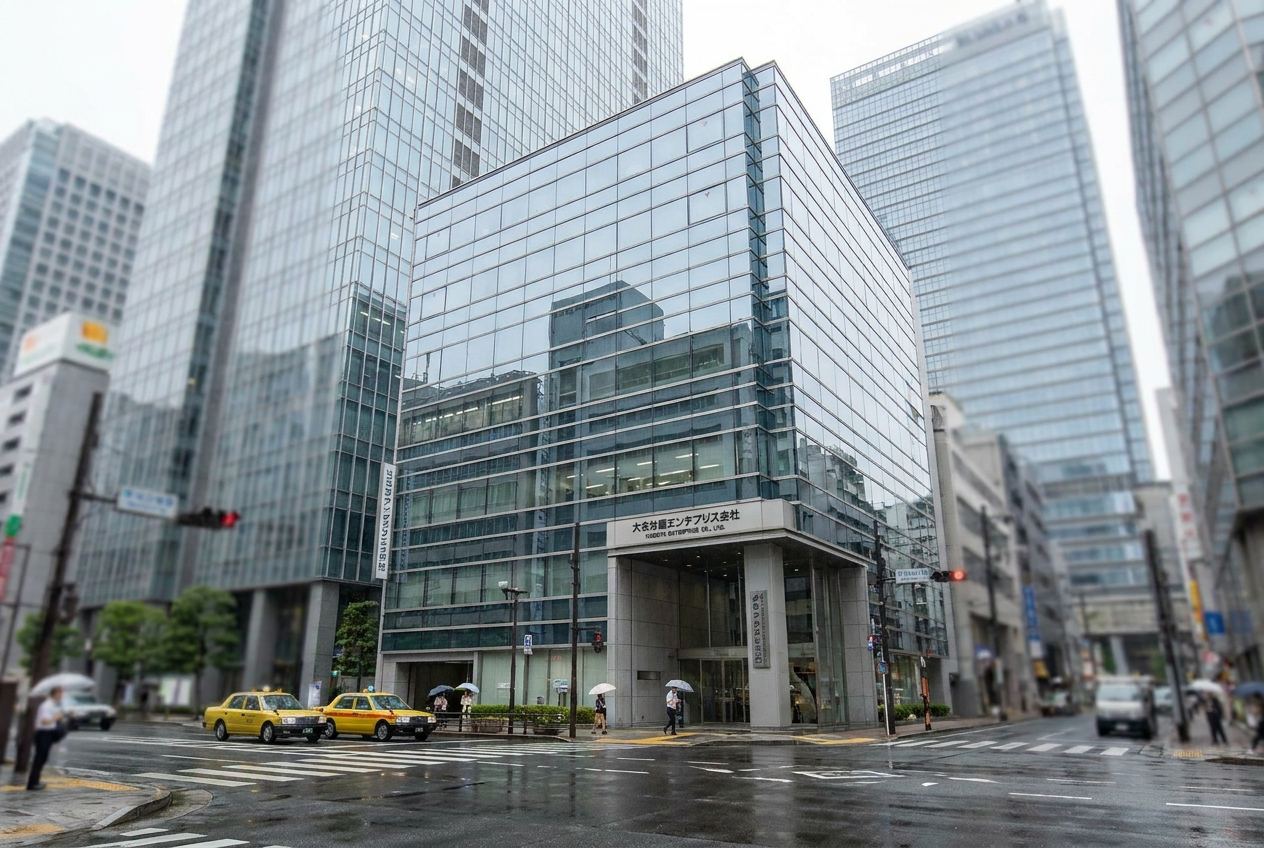
企業が事務所として利用する建物です。再開発や改修、取得資金として貸付が組成されることがあります。
特徴:景気動向や働き方の変化の影響を受けやすい
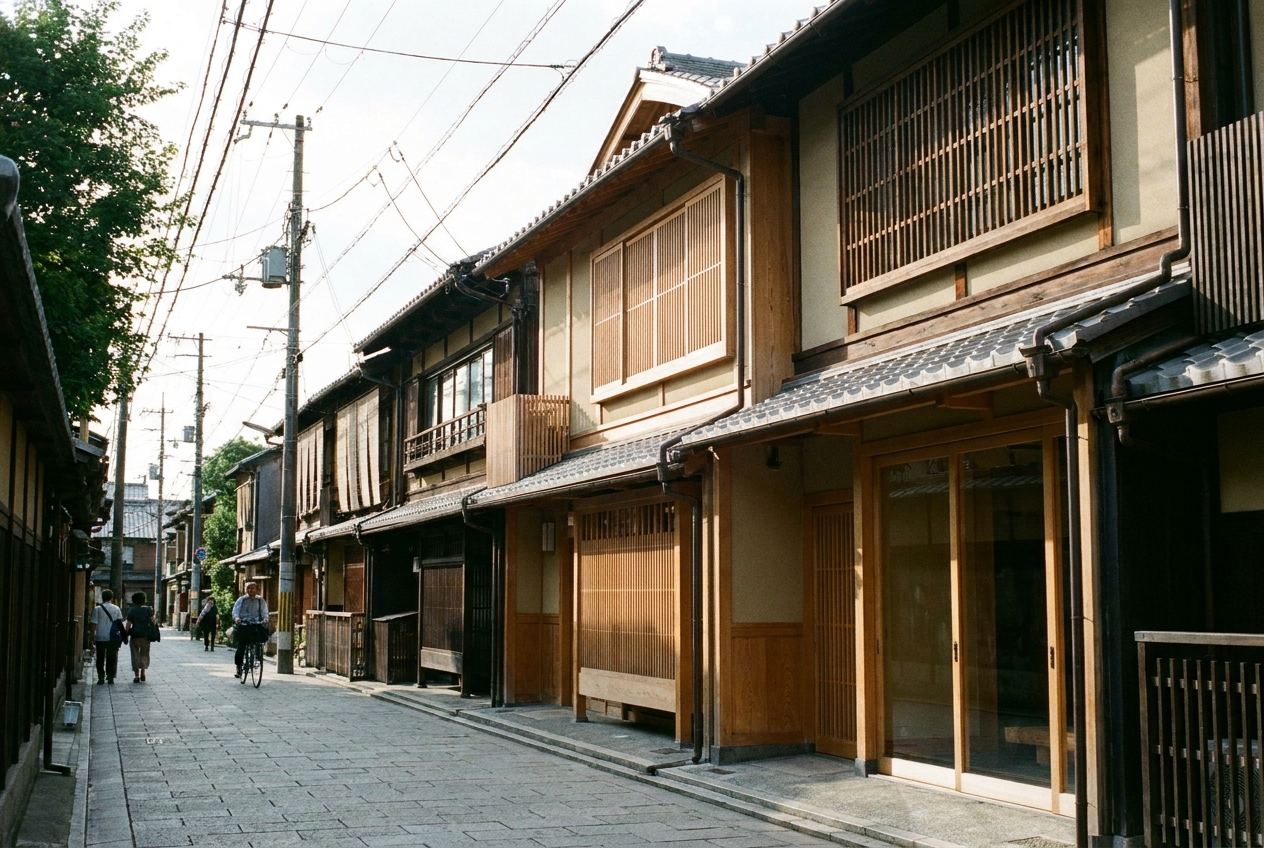
京都などに残る伝統的な木造住宅です。宿泊施設や店舗へのリノベーション資金として注目されています。
特徴:改修費用の見積もりと用途規制の確認が重要
日本の不動産市場
日本の不動産市場や住宅に関する基本的な知識を提供します。
金融商品取引法
貸付型クラウドファンディングの募集・取扱いを行う事業者は、第二種金融商品取引業の登録が必要です。
貸金業法
資金を借り手に貸し付ける事業者には、貸金業の登録が求められます。
不動産特定共同事業法
出資者が不動産事業そのものに出資する「不動産特定共同事業」を規律する法律で、貸付型とは異なる仕組みです。
国土交通省が毎年3月に公表する「公示地価」、都道府県が9月に公表する「基準地価」、国税庁が7月に公表する「路線価」が代表的な指標です。
1981年6月以降に建築確認を受けた建物は「新耐震基準」で設計されています。建物の評価では、築年数とあわせて確認される重要なポイントです。
都市計画法により13種類の用途地域が定められており、建てられる建物の種類や容積率・建ぺい率が地域ごとに異なります。
総務省の住宅・土地統計調査(2023年)では、空き家は約900万戸、空き家率は13.8%と過去最高を記録しました。地域による需給の差が広がっています。
宅地建物取引業法により、不動産の売買や賃貸の際には宅地建物取引士による重要事項説明が義務付けられています。
保有時には固定資産税・都市計画税、取得時には不動産取得税や登録免許税がかかります。税率や軽減措置は物件の種類によって異なります。
解説記事
編集部が制度や仕組みをテーマごとに整理した解説記事です。
寄付型、購入型、株式型、貸付型。同じ「クラウドファンディング」でも、仕組みや法律は大きく異なります。
多くの貸付型クラウドファンディングで採用されている「匿名組合契約」の基本を整理します。
「不動産担保付き」は安全を意味するのか。担保評価とLTVの考え方を解説します。
登録の有無、情報開示の内容、過去の行政処分。公的な情報から確認できるポイントをまとめました。
よくある質問
ニュースレター
最新の解説記事や制度改正のポイントを、月2回程度メールでお届けします。登録は無料で、いつでも配信を停止できます。
当サイトでは、サイトの機能維持に必要なクッキーに加え、お客様の同意に基づいて分析用・広告用のクッキーを利用します。詳しくはクッキーポリシーをご覧ください。